財務と企業価値
決算書の読み方と値段の決め方
ルート君のひとこと
会社の値段の目安は、
純資産+もうけの
3〜5年分。
M&Aでは、社長から必ず「うちの会社はいくらで売れるの?」と聞かれます。
答えるには、決算書の読み方と、値段の決め方を知っておく必要があります。
むずかしい計算より、まずは考え方を押さえましょう。
この記事でわかること
- 決算書の2つの表(PLとBS)の違い
- 会社の値段の目安を出す「年買法」とEBITDA
- 株式譲渡と事業譲渡の違い、社長にかかる税金
Q1決算書は、どこを見ればいいの?
まず押さえるのは2つの表です。損益計算書(PL)と貸借対照表(BS)です。
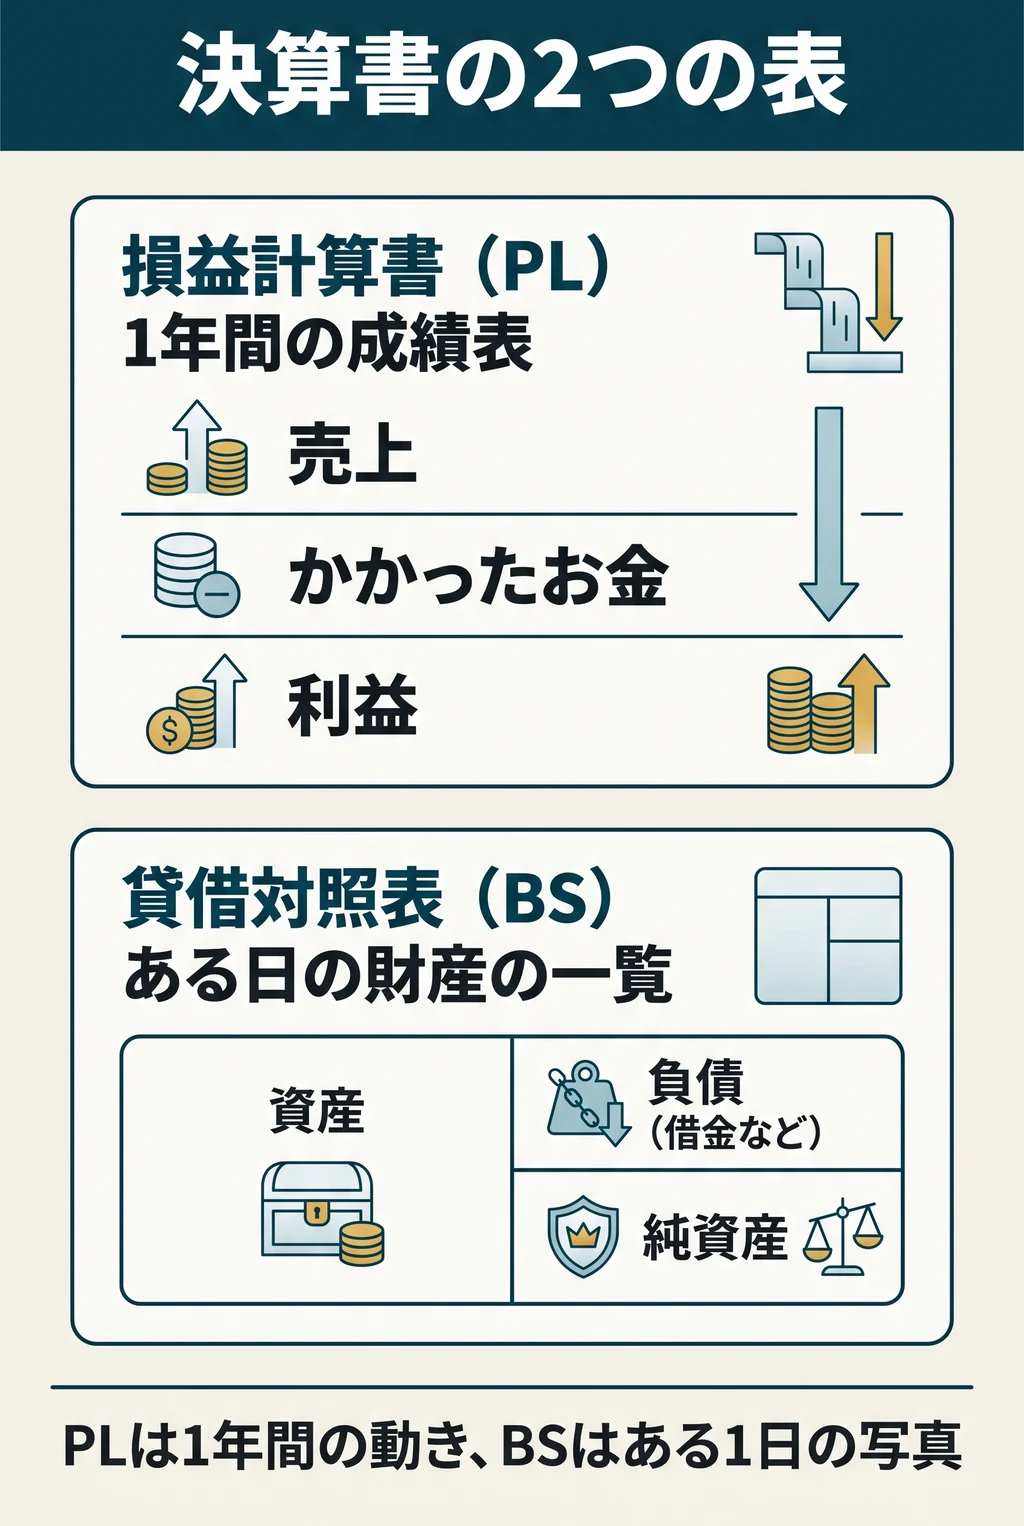
PLは1年間の成績表で、どれだけ売って、どれだけもうかったかが分かります。BSはある1日の財産の一覧で、持っているもの(資産)と、借金など(負債)、その差(純資産)が分かります。
もう1つよく出てくる言葉がEBITDA(イービッダー)です。営業利益+減価償却費で、本業がどれだけお金を生み出しているかを表します。
あなた減価償却費をわざわざ足すのはなぜですか?
ルート君減価償却費は、昔買った機械などの費用を毎年分けて計上しているだけで、その年に現金が出ていくわけじゃないんだ。足し戻すと、本当に稼いでいる力が見えるよ。